Definição de C-Corp e S-Corp
Tanto as C-Corps quanto as S-Corps são corporações. Antes de entrar nos detalhes de cada uma, vamos entender o que é uma corporação.O que é uma corporação
é uma entidade comercial americana criada por meio da apresentação dos artigos de incorporação (Articles of Incorporation) perante uma secretaria de estado. Os proprietários de uma corporação são acionistas e elegem um conselho de administração para tomar decisões em nome da empresa. Além disso, uma corporação pode emitir ações para captar capital e, em alguns casos, pode ter ações negociadas na bolsa. As corporações também oferecem responsabilidade limitada: os acionistas não respondem pessoalmente pelas dívidas da corporação. No entanto, diferentemente de outras estruturas empresariais, as corporações precisam cumprir requisitos legais e formalidades corporativas para funcionar adequadamente.O que é uma C-Corp
O status de C-Corp é a estrutura tributária que o IRS aplica por padrão a uma corporação. A principal característica da C-Corp é que ela está sujeita à bitributação: primeiro paga impostos corporativos e, depois, os acionistas precisam pagar impostos pessoais sobre os ganhos obtidos com dividendos ou com a venda de ações. O principal motivo para tributar como C-Corp é que, ao contrário das S-Corps, não há restrições sobre quem pode ter ações, nem limite para o número total de acionistas.O que é uma S-Corp
O não está sujeito à bitributação. O IRS as considera entidades de repasse (pass-through), por isso elas não pagam impostos corporativos e só são tributados os rendimentos de seus acionistas. No entanto, para se qualificar como S-Corp, que:- Não é possível ter mais de 100 acionistas
- Deve ser emitida uma única classe de ações
- A propriedade é limitada a pessoas físicas americanas, alguns trusts e organizações sem fins lucrativos.
- Não ser uma corporação inelegível
- Ser uma corporação doméstica
C-Corp vs S-Corp: comparativo
Agora que já definimos as duas estruturas tributárias, vamos colocá-las lado a lado e compará-las para ajudar você a decidir com mais facilidade qual se adapta ao seu negócio.| Características | C-Corp | S-Corp |
|---|---|---|
| Formação | Articles of Incorporation (C-Corp é a estrutura tributária padrão das corporações) | Articles of Incorporation + Form 2553 do IRS. |
| Impostos | Bitributação: renda corporativa e renda pessoal | Apenas um imposto sobre a renda pessoal |
| Dedução de prejuízos | Não podem ser deduzidos nas declarações de imposto pessoais | Podem ser deduzidos nas declarações de imposto pessoais |
| Apresentação de impostos | A cada 3 meses | 1 vez por ano |
| Número de acionistas | Ilimitado | Máximo de 100 |
| Tipo de acionistas | Todas as entidades elegíveis | Pessoas físicas e alguns espólios, trusts e organizações isentas de impostos |
| Origem dos acionistas | Sem restrições | Cidadãos americanos ou residentes permanentes |
| Classes de ações | Sem restrições | Só é possível emitir uma classe de ações |
| Fiscalização do IRS | Normal | Acima da média no equilíbrio entre salário e dividendos |
| Captação de capital | Mais fácil captar capital | Mais difícil captar capital |
Semelhanças entre C-Corp e S-Corp
Se compararmos as duas estruturas, vamos encontrar várias semelhanças entre elas.Proteção da responsabilidade pessoal
As leis estaduais estabelecem que as corporações são entidades legais independentes de seus proprietários. Isso significa que os acionistas não respondem pessoalmente pelas dívidas da empresa, e seus bens pessoais ficam protegidos contra possíveis cobranças de credores.Estrutura
Nos dois tipos de corporação, os acionistas elegem os diretores que supervisionam as operações diárias do negócio. À medida que a corporação gera lucros, os dividendos são distribuídos aos acionistas de acordo com a quantidade de ações que possuem.Obrigações legais
Para se manterem em conformidade, tanto as C-Corps quanto as S-Corps devem:- Emitir ações
- Adotar um estatuto (bylaws)
- Realizar reuniões anuais de diretores e acionistas
- Manter atas das reuniões
- Emitir resoluções corporativas por escrito para decisões importantes
- Apresentar relatórios anuais ao governo estadual
- Pagar taxas anuais
Diferenças entre C-Corp e S-Corp
Formação
Ao apresentar os Articles of Incorporation à secretaria estadual, as corporações passam a existir como corporações C. Para se tornar uma corporação S, é preciso apresentar o Form 2553 do IRS. Para obter o status de S-Corp em determinado ano, é necessário apresentar o Form 2553 até 15 de março, se a empresa opera no ano-calendário. As corporações que operam em um ano fiscal diferente podem apresentá-lo até o dia 15 do terceiro mês do ano fiscal.Tributação
O principal motivo para escolher o status de S-Corp é economizar impostos. Como comentamos, as C-Corps têm double taxation (bitributação): pagam impostos corporativos sobre seus lucros e, depois, os acionistas pagam impostos novamente sobre o que recebem na forma de dividendos. A escolha do status de S-Corp permite evitar a bitributação. As corporações C declaram impostos usando o Form 1120, enquanto as corporações S apresentam o Form 1120-S.Propriedade
A principal vantagem das C-Corps é que elas oferecem mais flexibilidade na venda de ações. Ao contrário das S-Corps, as C-Corps não têm limites quanto ao número de acionistas, à nacionalidade ou cidadania deles, nem às classes de ações que podem emitir. Isso facilita seu crescimento e a captação de investimentos.Dedução de benefícios aos acionistas
As C-Corps podem deduzir benefícios empresariais concedidos a acionistas que também são funcionários (seguros de vida, invalidez etc.). Esses benefícios não são tributáveis para o acionista, desde que sejam estendidos a pelo menos 70% dos funcionários. Já uma corporação S não pode fazer isso, e esses benefícios se tornam tributáveis para o acionista que possua mais de 2% das ações.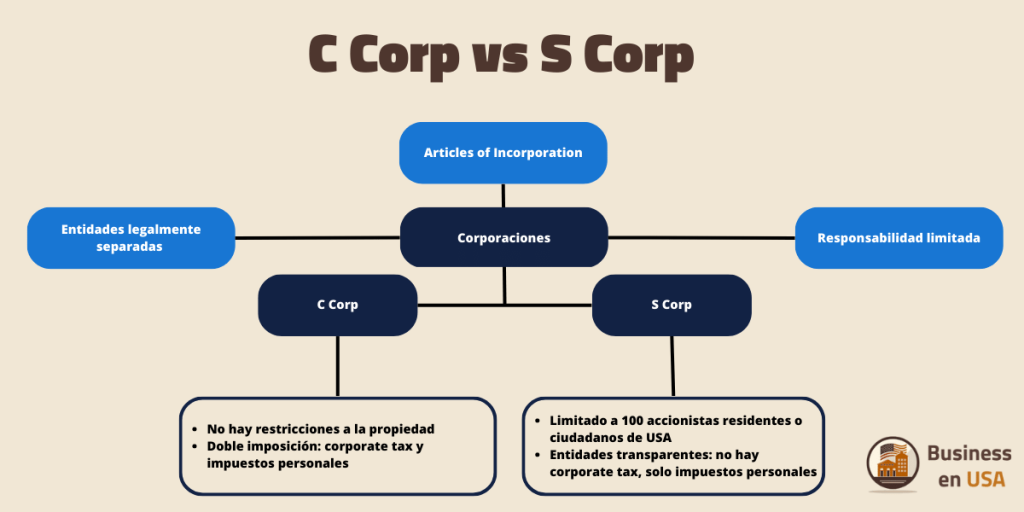
O status de C-Corp ou de S-Corp é melhor para mim?
Não existe uma resposta genérica para essa pergunta; ela vai depender da situação de cada empresário e da sua empresa.Em quais situações pode ser preferível escolher uma C-Corp?
Os empresários costumam optar por abrir uma C-Corp quando as seguintes condições se cumprem:- A tributação como C-Corp resultaria em impostos menores do que a tributação como S-Corp.
- Não haverá grandes distribuições de dividendos aos acionistas, o que reduz o problema da double taxation.
- Você planeja fazer um IPO e captar investimentos com facilidade, sem nenhum tipo de restrição sobre quem pode investir na empresa.
- Você quer que as ações sejam transferidas de forma livre e fácil.
- Você quer emitir diferentes tipos de ações.
Em quais situações pode ser preferível escolher uma S-Corp?
Costuma-se preferir abrir uma S-Corp quando:- Você não tem planos de levar sua empresa à bolsa, não pretende ter mais de 100 acionistas nem ter tipos de investidores que não são permitidos pelo Subcapítulo S.
- A corporação distribuirá seus rendimentos aos acionistas.
- Você não tem planos de emitir ações preferenciais. Ter um único tipo de ação para todos os membros não é problema.
- A carga tributária dos acionistas, considerando sua alíquota de imposto de renda pessoal, deduções e isenções, será menor usando uma entidade de repasse (passthrough) do que uma entidade com tributação separada.
Conclusão
Decidir entre abrir uma S-Corp ou uma C-Corp não é óbvio. Principalmente porque é muito difícil saber em que situação sua empresa estará daqui a 10 ou 20 anos... Além disso, as questões tributárias podem variar muito de acordo com a situação de cada um. Por isso, na Business en USA, sempre recomendamos contar com a nossa assessoria jurídica e financeira antes de tomar qualquer decisão. Por fim, é importante destacar que se você optar pela estrutura tributária de S-Corp, é possível voltar atrás. Basta apresentar uma declaração por escrito ao IRS, junto com um consentimento assinado pela maioria dos acionistas da sua corporação. Obtenha ajuda profissional para abrir sua Corp- Especialistas em negócios nos EUA
- Equipe jurídica e contábil
- Primeira consulta gratuita

Escrito por
Ignacio Navarro
Ignacio Navarro é contador, fundador da Start Companies e consultor especializado em empresas nos Estados Unidos para empreendedores, freelancers e negócios digitais da América Latina. Com formação em tributação internacional e estudos na UCEMA, acompanha clientes não residentes na abertura e manutenção de LLCs, abertura de contas bancárias, faturamento, contabilidade e impostos. Sua experiência une estratégia tributária, compliance e visão prática para operar nos EUA de forma simples, organizada e profissional.